
Casinoer forsinkede udbetalinger – skal betale £900.000

L & L Europe skal betale 900.000 pund efter fund af urimelige udbetalingsvilkår og svigtende spillerbeskyttelse. Nogle kunder blev bedt om dokumentation, som selskabet kunne have indhentet tidligere.
Når en spiller vil have sine penge ud, skal kontrollen have et sagligt formål. Hos L & L Europe blev udbetalingsprocedurerne imidlertid en unødvendig hindring. Det får nu økonomiske konsekvenser for selskabet bag blandt andet All British Casino, Casino Casino og Hyper Casino.
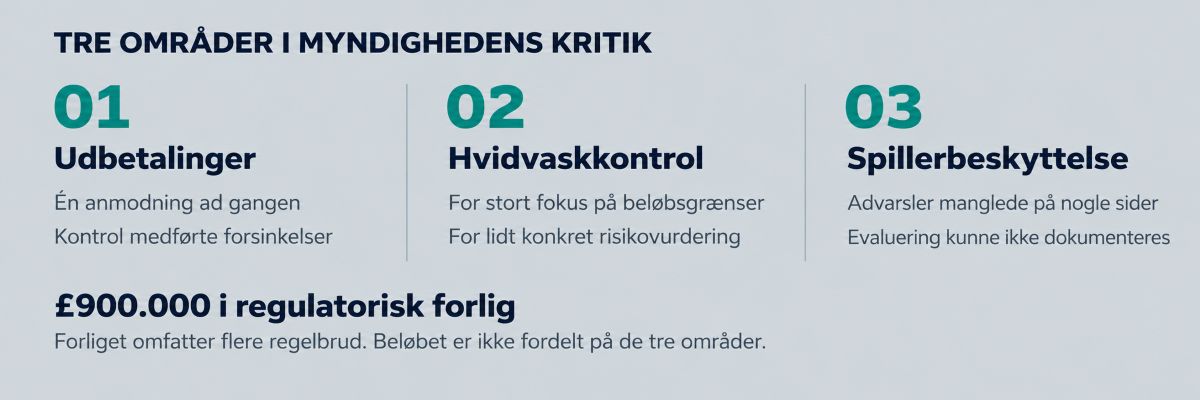
Ifølge Gambling Commissions meddelelse fra 21. oktober 2026 skal selskabet betale 900.000 britiske pund som led i et regulatorisk forlig. Tilsynet fandt både problemer med udbetalinger, utilstrækkelig hvidvaskkontrol og mangler i beskyttelsen af spillere med tegn på risikoadfærd.
Dermed handler sagen om flere forskellige dele af kundeforholdet: muligheden for at få penge ud, kontrollen med pengenes oprindelse og selskabets reaktion, når spillet viser faresignaler.
Kunder blev holdt tilbage af udbetalingsreglerne
Et af problemerne var et vilkår, som kun tillod én udbetalingsanmodning ad gangen. Kunden måtte vente på godkendelse, før næste anmodning kunne indsendes.
Myndigheden vurderede vilkåret som urimeligt efter britisk forbrugerret. De britiske licenskrav om rimelige og gennemsigtige vilkår kræver, at selskabernes betingelser både overholder forbrugerreglerne og er let tilgængelige.
At en begrænsning står i et sæt vilkår, gør den altså ikke i sig selv acceptabel. Kravene gælder også den måde, selskabet møder kunden på, når kunden vil afslutte en transaktion eller have et tilgodehavende udbetalt.
For visse kunder gennemgik L & L Europe desuden manuelt hver femte eller tiende udbetaling. Det medførte krav om yderligere oplysninger, som i nogle tilfælde kunne være indhentet tidligere. Kunden blev derfor bedt om at levere mere dokumentation, netop da pengene skulle ud.
Den afgørende skelnen fremgår af licensvilkåret om identitetskontrol: En udbetalingsanmodning må ikke udløse krav om ekstra oplysninger, hvis udbyderen med rimelighed kunne have bedt om dem tidligere. Samtidig kan selskabet fortsat kræve oplysninger, som en anden retlig forpligtelse gør nødvendige på det pågældende tidspunkt.
Reglen er derfor ikke et generelt forbud mod kontrol ved udbetaling. Det centrale er, hvorfor oplysningerne behøves, og hvorfor de først efterspørges nu. Et nødvendigt dokumentkrav og en undgåelig forsinkelse kan ligne hinanden fra spillerens side af skærmen, men skal vurderes forskelligt.
Det britiske vilkår stiller også krav til informationen før første indbetaling. Udbyderen bør fortælle, hvilke identitetsdokumenter eller andre oplysninger kunden kan blive bedt om, i hvilke situationer det kan ske, og hvordan materialet skal afleveres. Spilleren skal dermed kunne orientere sig om kontrollen, inden der sættes penge ind på kontoen.
Oplysningerne skal samtidig holdes korrekte gennem kundeforholdet. Den løbende pligt forklarer, hvorfor en tidligere kontrol ikke nødvendigvis er den sidste. Men den ændrer ikke kravet om at indhente oplysninger tidligere, når det med rimelighed kunne være gjort. Tidspunktet for kontrollen er således en selvstændig del af vurderingen.
Kilde: Gambling Commission 21. oktober 2026
Kontrollen overså også tegn på risikospil
Af den fulde redegørelse fremgår det, at overtrædelserne lå mellem oktober 2024 og oktober 2025. Blandt eksemplerne er en kunde med 84 afviste indbetalingsforsøg på syv dage på grund af manglende midler. Systemet opfangede ikke den mulige risiko for spilskade.
En 18-årig kunde tabte 4.000 pund på otte minutter, uden at risikoindikatorerne blev identificeret.
Tilsynet fandt også brud på de tekniske krav til spillegrænser. Flere kunder havde kunnet overskride økonomiske grænser fastsat af dem selv eller selskabet. Det var derfor også et spørgsmål om, hvorvidt beskyttelsesværktøjerne faktisk fungerede.
De britiske krav til spillerbeskyttelse bygger på løbende overvågning fra kontoens oprettelse.
Udbyderen skal se på flere forhold, herunder forbrugsmønstre, spilletid, kundens henvendelser og kontoindikatorer. Beskyttelsen kan derfor ikke reduceres til én beløbsgrænse, som først udløser opmærksomhed, når et bestemt tab er nået.
Kravene omfatter også reaktionen. Indsatsen skal tilpasses antallet og styrken af faresignaler, og udbyderen skal kunne skærpe den, hvis tidligere handlinger ikke har haft den nødvendige virkning. Ved stærke tegn på skade skal markedsføring og nye bonustilbud forhindres efter de britiske regler.
Reglerne giver også kunden en rolle, når automatisering bruges til at reagere på stærke faresignaler. Udbyderen skal gennemgå de automatiserede indgreb manuelt i den enkelte sag og give kunden mulighed for at bestride en automatisk beslutning, der påvirker vedkommende. Det er altså både reaktionens hastighed og muligheden for efterfølgende vurdering, der indgår i beskyttelsen.
Hos L & L Europe var visse advarsler kun aktiveret på nogle af selskabets hjemmesider. Tilsynet fandt desuden, at selskabet ikke kunne dokumentere en proces til at evaluere den samlede effekt af kontakten med kunderne.
Myndighedens vejledning om evaluering forklarer, at udbyderen skal samle viden fra de enkelte kundekontakter og undersøge, om den overordnede indsats virker.
Det kan blandt andet omfatte stikprøver af chat, e-mails og registrerede adfærdsændringer. En registreret henvendelse til kunden fortæller ikke alene, om hjælpen har gjort en forskel.
Selskabet har ændret procedurerne
Hvidvaskkontrollen havde samtidig for stort fokus på beløbsgrænser og stikprøver frem for kundernes konkrete risikoprofil. Selskabet havde heller ikke altid fulgt sine egne procedurer for at undersøge kundernes midler.
Ifølge redegørelsen har L & L Europe ændret processen, så udbetalinger ikke længere tilbageholdes uden et regulatorisk eller retligt krav, og udarbejdet en særskilt britisk hvidvaskrisikovurdering.
Tilsynet fremhæver hurtig handling på en af overtrædelserne, en handlingsplan, samarbejde og tidlig anerkendelse af fejlene som formildende forhold.
Forliget indebærer en betaling i stedet for en finansiel sanktion samt betaling til undersøgelsesomkostningerne. De 900.000 pund går ifølge redegørelsen til statens Consolidated Fund. Beløbet er dermed ikke en offentliggjort erstatningspulje til berørte spillere.
Danske spillere kan også møde dokumentkrav
Den britiske sag afgør ikke danske spilleres rettigheder. Men Spillemyndighedens danske vejledning skelner også mellem nødvendig verificering og unødige forsinkelser.
En udbyder skal løbende kende kunden og kan eksempelvis bede om pas, betalingskort, lønsedler eller kontoudtog. Hvilke oplysninger der er nødvendige, beror på kundeforholdet.
Et tidligere login med MitID besvarer derfor ikke nødvendigvis spørgsmål om pengenes oprindelse eller et ændret spillemønster. Spillemyndigheden understreger samtidig, at verificering ikke må bruges til at trække en gevinstudbetaling i unødig langdrag.
Oplever en dansk spiller uberettigede dokumentkrav, henviser myndigheden til Mæglingsteamet for Forbrugerklager, hvor bestemte betingelser skal være opfyldt.
Spilleren kan også orientere Spillemyndigheden som tilsyn, men myndigheden kan ikke hjælpe med at få pengene tilbage. Den britiske afgørelse kan således belyse problemstillingen; en dansk tvist skal behandles efter de danske regler.
Nyheder i denne kategori

Veikkaus og Viaplay lancerer bettingside i Danmark

Forskning viser vej uden om selvudelukkelse: Kan være relevant for ROFUS

NBA indgår aftale med Kalshi og Polymarket

888 idømmes bøde på 400.000 kr. for overtrædelse af spilleloven

Finlands første 12 licenser viser, hvem der er længst fremme før 2027

Tilføj kommentar