
Analyse af Angler Gaming efter 2. kvartal 2026 – Angler og Kalita er tilbage

Angler Gaming fortsatte de positive takter i andet kvartal 2026, og meget tyder efterhånden på, at både Angler og administrerende direktør Thomas Kalita er tilbage i storform.
Denne gang vendte væksten også tilbage med eftertryk, om end sammenligningen sker med et svagt kvartal året før.
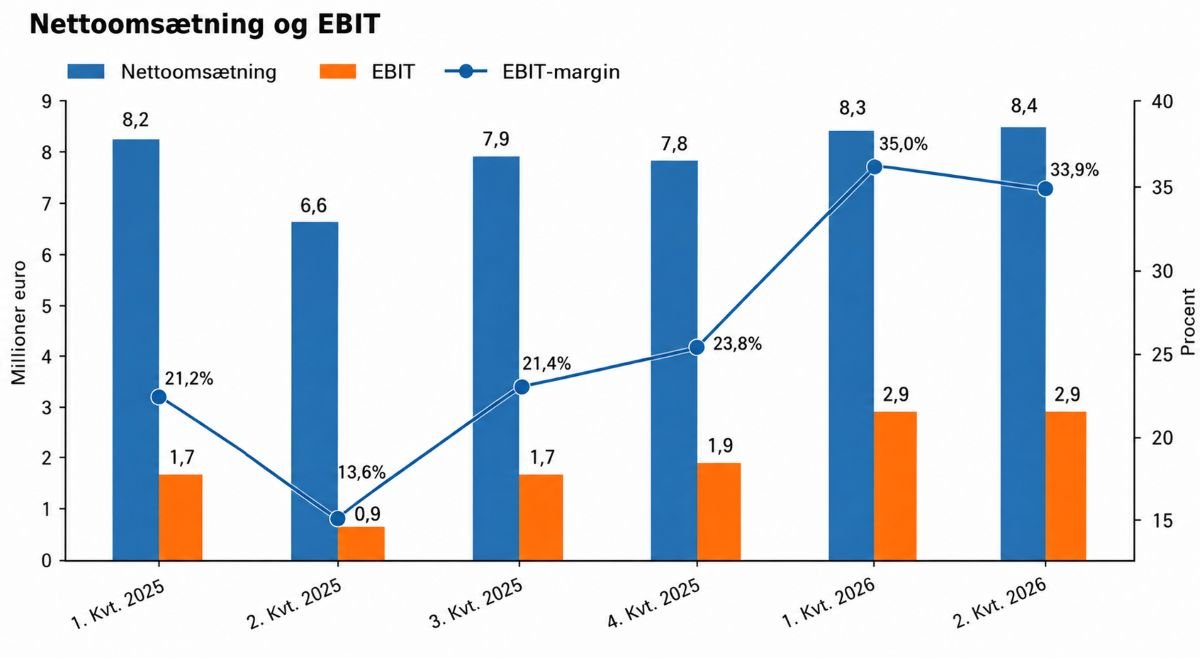
Omsætningen steg med 27 procent til 8,45 millioner euro, mens EBIT mere end tredobledes til 2,86 millioner euro. EBIT-marginen landede på 33,9 procent og er efter årets første seks måneder helt oppe på 34,5 procent.
Det var samtidig fjerde kvartal i træk med stigende overskud sammenlignet med samme kvartal året før.
Vendingen har givet Angler en stærk start på 2026, og fortsætter udviklingen, ser værdiansættelsen meget lav ud. Forretningen mellem virksomheder er fortsat Anglers store motor og udgør størstedelen af selskabets aktiviteter.
Ifølge Thomas Kalita er væksten bredt funderet på platformen, hvor eksisterende partnere gradvist er blevet bedre til at udnytte de datadrevne funktioner og moduler, som Angler har opbygget gennem flere år.
Det kan blandt andet ses på kundeindbetalingerne, der steg 17,7 procent til 23,5 millioner euro, det højeste niveau i flere år.
Også omkostningskontrollen fortsætter med at imponere. Anglers omkostningsbase lå fortsat under 2 millioner euro i kvartalet, mens bruttomarginen nåede 55,1 procent.
Kombinationen af en høj bruttomargin og kontrollerede omkostninger giver betydelig gearing i indtjeningen, når omsætningen vokser.
Den tydeligste svaghed er fortsat evnen til at omsætte indtjeningen til kontanter, selv om udviklingen blev bedre i kvartalet.
Kontantbeholdningen er vokset til 2,6 millioner euro, men en betydelig del af kapitalen er fortsat bundet i arbejdskapitalen.
Ved siden af kerneforretningen fortsætter udviklingen i Anglers affiliate- og softwareforretning Marlin Media. marvnBoost har fået sine første betalende kunder, mens en række nye funktioner er blevet lanceret.
PremierGaming går samtidig ind i andet halvår 2026 med en mere fokuseret nichestrategi. Tredje kvartal er desuden begyndt stærkt.
Den daglige nettospilleindtægt frem til 18. august lå 21,1 procent over gennemsnittet for tredje kvartal 2025. Efter nogle hårde år på bunden ser Angler med andre ord ud til at være kommet op til overfladen igen.
Overblik over Angler Gamings andet kvartal 2026
| 2. kvartal 2026 | 2. kvartal 2025 | Udvikling | |
| Nettoomsætning | 8,45 | 6,64 | 27,2% |
| EBIT | 2.86 | 0,90 | 217,9% |
| EBIT-margin | 33,9% | 13,6% | 20,3% |
| Overskud | 2,38 | 0,47 | 412,7% |
| Kundeindbetalinger | 23,51 | 19,97 | 17,7% |
Alle beløb i millioner euro.
Forretningen mellem virksomheder er kernen og vækstmotoren
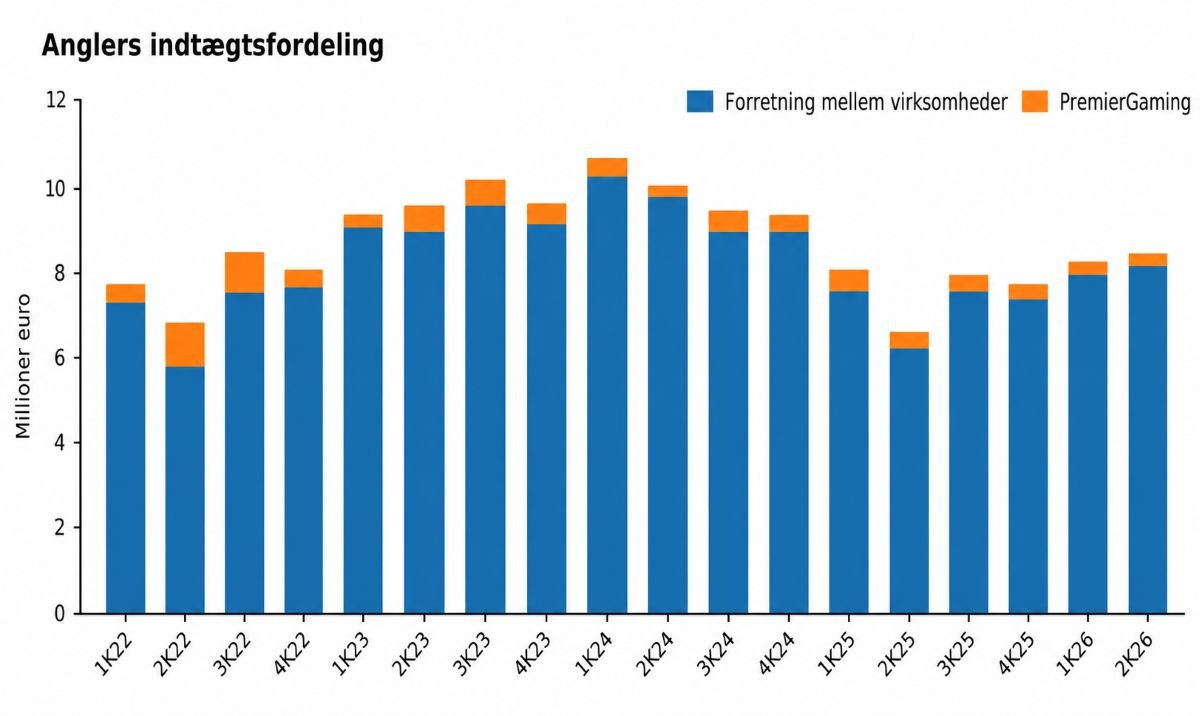
Nettoomsætningen i andet kvartal 2026 landede på 8,45 millioner euro mod 6,64 millioner euro året før. Det svarer til en vækst på 27,2 procent.
Væksten vendte dermed tilbage med eftertryk sammenlignet med året før, selv om tallet skal ses i lyset af et svagt sammenligningskvartal i andet kvartal 2025.
Sammenlignet med første kvartal 2026 var omsætningen derimod stort set uændret.
Retningen er ikke desto mindre tydelig. Angler vokser igen efter omlægningen af selskabets forretningsmodel mellem virksomheder.
PremierGaming stod kun for 3,5 procent af koncernens indtægter i kvartalet, stort set uændret fra første kvartal. Resten kommer derfor i praksis fra forretningen mellem virksomheder, der fortsat er Anglers kerne og vigtigste vækstmotor.
Marlin Media er endnu så lille, at indtægterne herfra ikke har nævneværdig betydning for koncernens samlede tal.
Kalita beskrev samtidig udviklingen som bredt funderet på platformen frem for drevet af én enkelt partner, hvilket er et klart positivt signal.
Det er også her, de seneste års investeringer i den egenudviklede platform begynder at blive stadig mere synlige.
Eksisterende partnere er gradvist blevet bedre til at bruge platformens funktioner og datadrevne moduler, hvilket ifølge Kalita nu giver bedre resultater.
Potentialet fremover ligger både i yderligere vækst hos de eksisterende partnere og i at tilføje nye kunder. Vi ved dog fortsat relativt lidt om rækken af potentielle nye kunder, da Angler og Kalita ikke har sagt meget om udviklingen på dette område.
PremierGaming står til gengæld fortsat i stampe. Indtægterne er lave, og aktiviteterne udgør stadig kun en lille del af koncernen.
Angler vil lancere en ny strategi for PremierGaming i andet halvår 2026. Indtil videre bør datterselskabet derfor snarere betragtes som en potentiel fremtidig gevinst end noget, der for alvor påvirker koncernens resultater i dag.
Kundeindbetalingerne på højeste niveau i flere år
Anglers operationelle nøgletal trækker fortsat i lidt forskellige retninger, men et af de vigtigste tal ser fortsat rigtig stærkt ud.
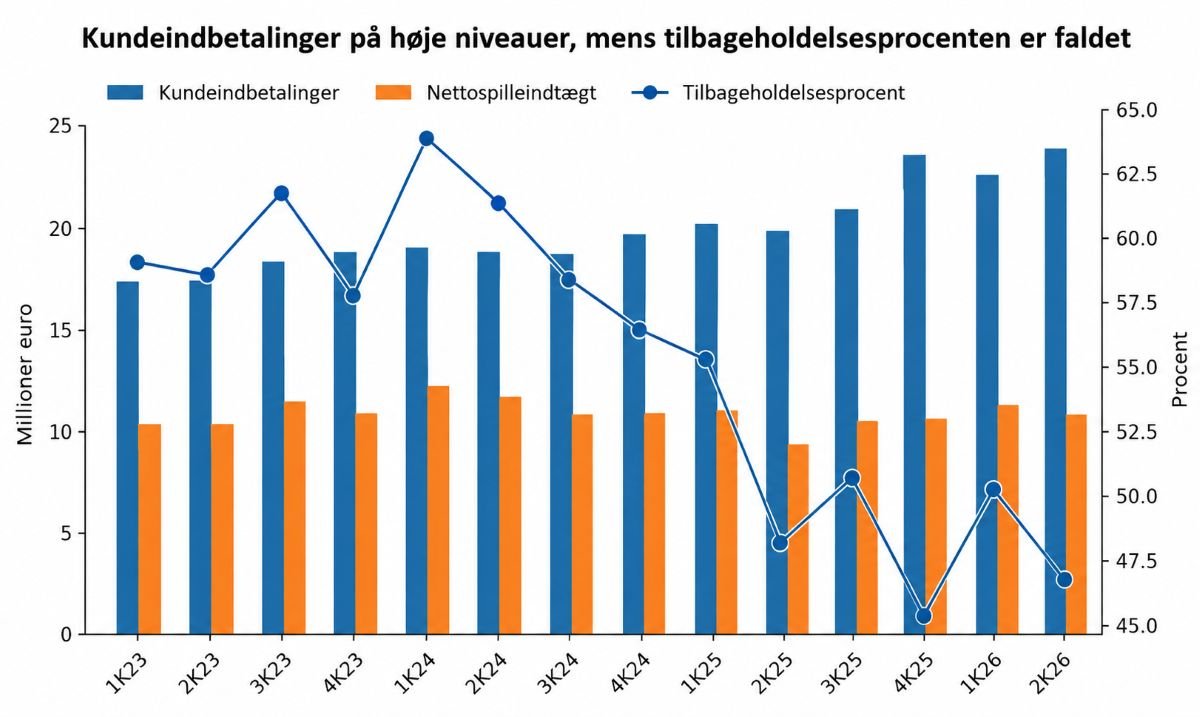
Kundeindbetalingerne steg med 17,7 procent sammenlignet med året før til 23,5 millioner euro. Det er det højeste kvartalsniveau i flere år.
Sammenlignet med første kvartal 2026 steg indbetalingerne med lidt over 4 procent. Efter vores vurdering er det fortsat et af de vigtigste nøgletal at holde øje med.
Det er trods alt de penge, som kunderne indbetaler, der danner grundlag for de fremtidige indtægter.
Nettospilleindtægten steg samtidig med 15,6 procent til 10,9 millioner euro fra 9,5 millioner euro, selv om tilbageholdelsesprocenten faldt til 46,5 procent fra 47,4 procent.
I første kvartal lå den på 50,4 procent. Kort fortalt betyder en lavere tilbageholdelsesprocent, at spillerne vinder en større andel af deres indsatser tilbage. Angler får dermed mindre nettospilleindtægt ud af hver euro, kunderne indbetaler.
Niveauet er faldet fra de høje tal i 2023 og 2024, men det er ikke helt klart hvorfor.
Det kan muligvis hænge sammen med de genforhandlede aftaler med virksomhedskunderne, men Angler og Kalita har ikke givet nogen nærmere forklaring ud over, at niveauet kan variere.
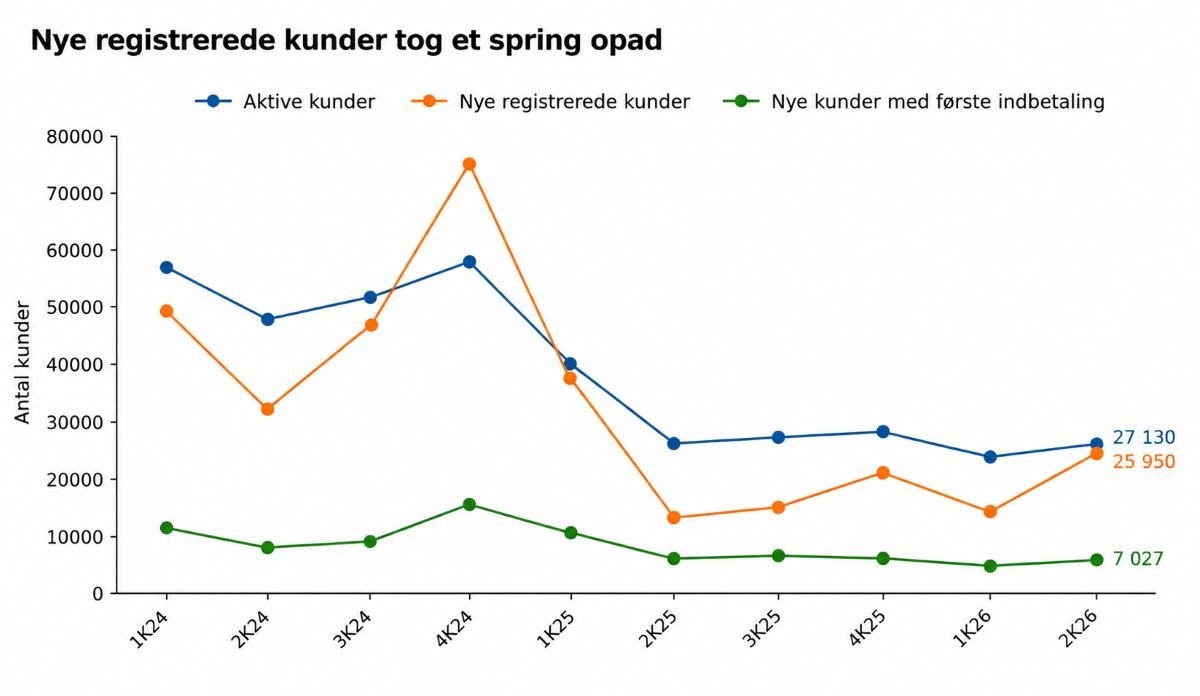
De kunderelaterede nøgletal er mere blandede. Antallet af aktive kunder var stort set uændret på 27.120 mod 27.528 året før, mens antallet af nyregistrerede kunder steg markant fra 14.458 til 25.950.
Antallet af nye kunder, der faktisk foretog en indbetaling, faldt derimod en smule fra 7.506 til 7.027. En kraftig stigning i registreringerne betyder altså ikke automatisk, at der kommer tilsvarende mange nye betalende spillere.
Kalita fremhæver især, at de eksisterende partnere er blevet bedre til at anvende Anglers datadrevne moduler og kampagneværktøjer.
Platformen gør det lettere at teste forskellige tilbud og optimere kundebaserne, og det ser ud til at skabe større værdi fra de spillere, der allerede er på platformen.
Det passer ganske godt med kvartalets udvikling. Antallet af aktive kunder står stort set stille, mens de samlede indbetalinger fortsætter med at vokse.
Vores vurdering er derfor fortsat, at kundeindbetalingerne er det mest interessante tal at følge.
Tilbageholdelsesprocenten kan svinge betydeligt mellem kvartalerne og påvirke, hvor meget af indbetalingerne der ender som nettospilleindtægt.
Så længe pengene fortsætter med at strømme ind på platformen, er det positivt, mens antallet af kunder er mere sekundært.
Det er muligt, at antallet af kunder, der foretager en indbetaling, vil stige, hvis Angler og partnerne formår at konvertere flere af de nyligt registrerede kunder.
Bruttomarginen fortsat stærk
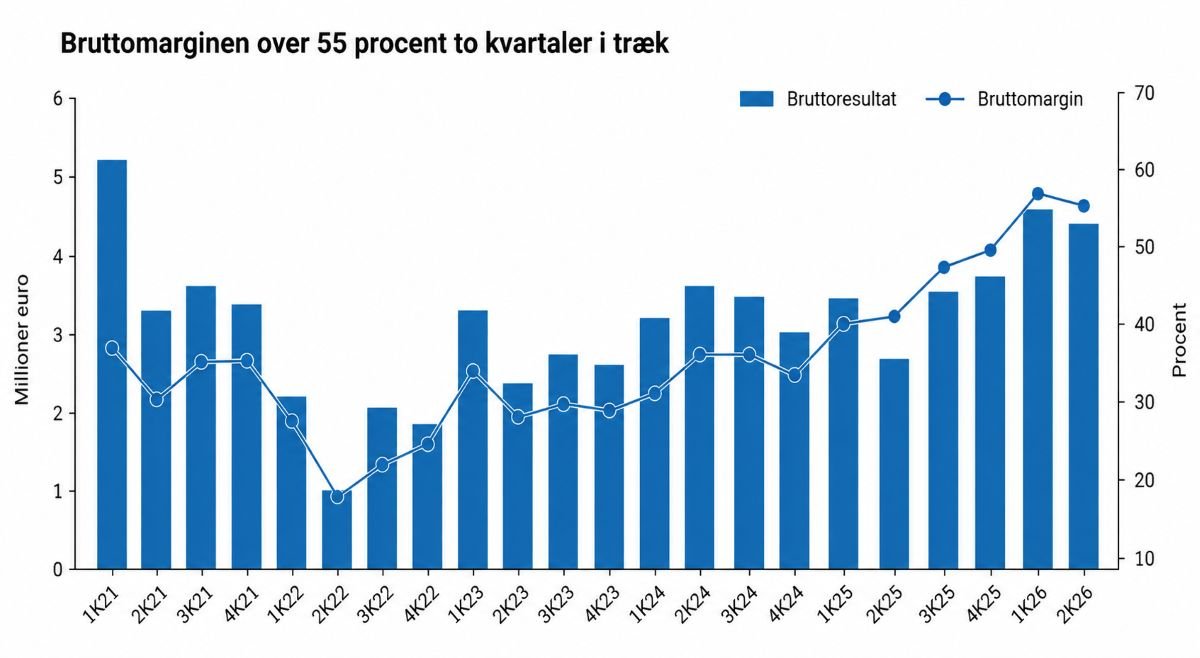
Bruttomarginen fortsatte med at imponere og landede på 55,1 procent i andet kvartal mod 42,4 procent året før.
Det var lidt under rekordniveauet på 58 procent i første kvartal, men fortsat markant højere end de niveauer, Angler historisk har ligget på.
Bruttoresultatet steg samtidig med mere end 65 procent til 4,65 millioner euro. Efter to kvartaler i træk med en bruttomargin over 55 procent bliver det stadig sværere at betragte forbedringen som midlertidig.
Den vigtigste forklaring er fortsat de genforhandlede aftaler med virksomhedskunderne.
Siden begyndelsen af 2025 har partnerne selv stået for en større del af blandt andet de betalingsrelaterede omkostninger. Det har gjort forretningen mere enkel og skalerbar.
Samtidig har Angler arbejdet videre med selskabets omkostninger, hvor mere datadrevne modeller og bedre kontrol med blandt andet affiliates og royalties har bidraget til at løfte marginen yderligere.
Det interessante er nu, at forbedringen begynder at se strukturel ud. Angler har længe understreget, at salgsomkostningerne består af mange bevægelige dele, og bruttomarginen kan derfor fortsat svinge fra kvartal til kvartal.
Men med 58 procent i første kvartal og 55,1 procent i andet kvartal ser udviklingen markant stærkere ud end før omlægningen af forretningsmodellen.
Det gamle, profitable Angler ser ud til at være tilbage
Anglers omkostningskontrol fortsætter med at imponere. Trods en omsætningsvækst på 27 procent faldt driftsomkostningerne til 1,79 millioner euro fra 1,91 millioner euro året før.
Markedsføringsomkostningerne faldt til 0,25 millioner euro, personaleomkostningerne til 0,80 millioner euro, og de øvrige eksterne omkostninger blev ligeledes reduceret.
Det er præcis den form for skalerbarhed, man ønsker at se, når omsætningen igen begynder at vokse.
Kombinationen af stigende indtægter, en høj bruttomargin og stram omkostningskontrol gav et markant løft i indtjeningen.
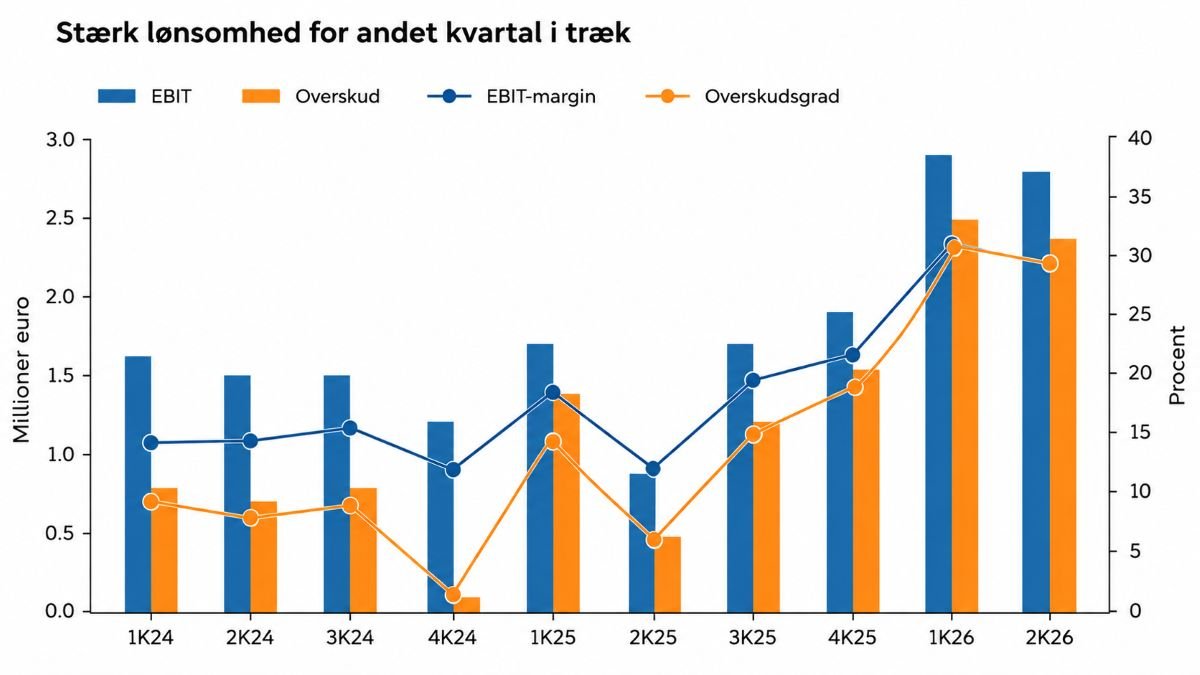
EBIT mere end tredobledes til 2,86 millioner euro fra 0,90 millioner euro, mens EBIT-marginen steg fra 13,6 til 33,9 procent.
Efter første halvår 2026 ligger EBIT-marginen på hele 34,5 procent. Dermed bliver det stadig vanskeligere at afskrive den høje lønsomhed som et enkeltstående tilfælde.
Også på bundlinjen var udviklingen stærk. Nettoresultatet steg med mere end 400 procent til 2,38 millioner euro fra 0,47 millioner euro.
Det svarer til en overskudsgrad på 28,2 procent mod 7 procent året før. De finansielle omkostninger spiser fortsat en del af driftsresultatet, men ændrer ikke væsentligt på helhedsbilledet.
På relativt kort tid er Angler gået fra at være et selskab, hvor lønsomheden var det store spørgsmål, til at levere EBIT-marginer over 30 procent to kvartaler i træk.
Alle beløb i millioner euro.
Spændende vækstmulighed i Marlin Media
Marlin Media er fortsat en meget lille del af Angler, men også et af de mere interessante sidespor i investeringscasen.
Forretningen begyndte som en mere traditionel affiliatesatsning, men er i løbet af det seneste år blevet stadig mere teknologidrevet med marvn.ai og marvnBoost som de to vigtigste produkter.
Målet om at nå et resultat omkring nul ved udgangen af 2026 fastholdes.
marvn.ai blev lanceret i slutningen af 2025 som en søgemaskine baseret på kunstig intelligens til kasino, spil og bonusser.
I første kvartal blev tjenesten blandt andet udbygget med en Discover-sektion og mere end 8.000 spilleautomater, samtidig med at platformen begyndte at generere både registreringer og nye kunder, der foretog deres første indbetaling.
Udviklingen fortsatte i andet kvartal. Angler oplyser, at Discover-sektionen nu opnår organiske placeringer i søgemaskiner og tiltrækker søgetrafik.
Det er i det mindste en første indikation af, at de underliggende data og indholdssystemet faktisk fungerer i praksis.
Det mest interessante i andet kvartal er dog marvnBoost. Værktøjet blev lanceret i foråret og bruger det samme kvalitetssikrede datagrundlag som marvn.ai til blandt andet at producere kasinoanmeldelser, indhold om spilleautomater, guider og nyheder.
Hvor marvn.ai i højere grad bygger på affiliateindtægter, er marvnBoost tænkt som et abonnementsbaseret softwareprodukt til virksomheder og rettet mod spiludbydere, affiliates og spiludviklere.
I løbet af kvartalet fik tjenesten sine første betalende kunder. Det er et lille, men vigtigt skridt fra et interessant projekt baseret på kunstig intelligens til et egentligt kommercielt produkt.
MarvnBoost får sine første betalende kunder
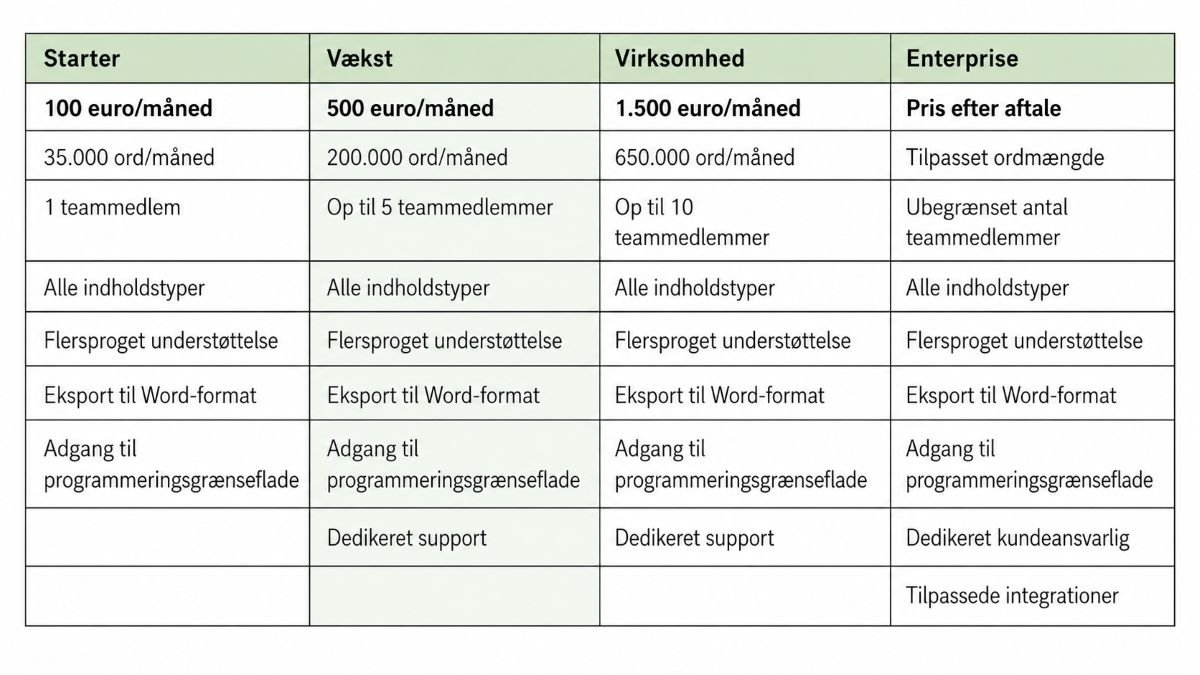
Den oprindelige grafik viser månedlige priser. Ved årlig betaling fremgår en rabat på 20 procent. Alle priser er eksklusive moms.
Fokus er nu på at udvikle flere indholdsmotorer, forbedre produktet på baggrund af den første feedback fra kunderne og ikke mindst omsætte den eksisterende række af potentielle kunder til tilbagevendende aftaler.
Marlin skal desuden præsentere marvnBoost på SBC Summit i Lissabon i slutningen af september. Det bliver produktets første større branchemesse siden den kommercielle lancering.
Hvis det lykkes at konvertere de potentielle kunder til løbende aftaler, får Angler samtidig en helt anden type indtægter end i den traditionelle affiliateforretning, fordi en større del vil være tilbagevendende.
Det er fortsat for tidligt at indregne nogen større værdi fra satsningen, og Marlin vil næppe få væsentlig betydning for koncernens resultater foreløbig. Men de første betalende kunder gør satsningen betydeligt mere konkret end for blot et kvartal siden.
Kontantbeholdningen vokser, men mere af indtjeningen skal blive til kontanter
Balancen ser betydeligt bedre ud end for blot et år siden, hvor Angler var nødt til at optage et lån hos administrerende direktør Thomas Kalita.
Angler har i dag ingen rentebærende gæld, og kontantbeholdningen steg fra 1,1 millioner euro efter første kvartal til 2,6 millioner euro ved udgangen af andet kvartal.
Selskabet er altså gået fra et nødlån og presset likviditet til en nettokontantbeholdning på 2,6 millioner euro.
Pengestrømmen tog også et markant skridt i den rigtige retning. Det frie cash flow landede på omkring 1,5 millioner euro mod minus 0,1 millioner euro i første kvartal.
Før ændringer i arbejdskapital var pengestrømmen endnu stærkere, og det justerede frie cash flow landede på cirka 2,3 millioner euro.
Problemet er derfor ikke manglende underliggende evne til at generere kontanter. Problemet er, at en relativt stor del fortsat bliver bundet i arbejdskapitalen.
Det ses også på balancen, hvor tilgodehavenderne ved halvårsskiftet var vokset til 18,5 millioner euro fra 16,4 millioner euro efter første kvartal.
Det er det vigtigste område at forbedre fremover. Angler leverer nu meget stærke resultater, men så vil man også gerne se en større del af EBIT blive omsat til reelle pengestrømme.
I andet kvartal svarede konverteringen fra EBIT til frit cash flow til omkring 52 procent. Det er en klar forbedring, men der er fortsat et stykke vej.
Kalita har også fremhævet pengestrømmen som et fokusområde og siger, at arbejdet er blevet intensiveret, selv om han ikke har oplyst præcis, hvilke tiltag selskabet gennemfører.
Angler har nu en stabil balance, men evnen til at omsætte indtjeningen til kontanter er den næste brik, der skal falde på plads.
Angler og Kalita er tilbage
Det bliver efterhånden svært at argumentere imod, at Angler faktisk har vendt udviklingen. Andet kvartal bød på en omsætningsvækst på 27 procent, EBIT blev mere end tredoblet, og EBIT-marginen landede på 33,9 procent.
Efter første halvår ligger marginen på 34,5 procent, og det var samtidig fjerde kvartal i træk med stigende overskud sammenlignet med samme periode året før.
Sammenligningskvartalet var svagt, men udviklingen er alligevel vanskelig at overse.
Det, der især gør investeringscasen mere interessant i dag, er, at Angler ser betydeligt mere skalerbar ud end for blot et år siden.
De genforhandlede aftaler med virksomhedskunderne har løftet bruttomarginen markant, omkostningsbasen er fortsat under god kontrol, og investeringerne i den egenudviklede platform ser nu ud til at skabe bedre resultater hos de eksisterende partnere.
Forretningen mellem virksomheder er uden tvivl kernen i casen og den vigtigste vækstmotor fremover.
Der er dog fortsat spørgsmålstegn. Evnen til at omsætte indtjeningen til kontanter er det tydeligste. Angler tjener gode penge i resultatopgørelsen, men for meget kapital bindes fortsat i arbejdskapitalen.
PremierGaming går desuden fortsat trægt.
Den nye strategi i andet halvår 2026 kan muligvis begynde at bære frugt, men datterselskabet bør indtil videre ses som en mulighed snarere end noget, man kan regne med vil levere et større bidrag på kort sigt.
Marlin Media er til gengæld en betydeligt mere interessant mulighed end for et halvt år siden. marvnBoost har fået sine første betalende kunder og er dermed ved at bevæge sig fra et interessant projekt baseret på kunstig intelligens til et egentligt kommercielt produkt.
Hvis de tilbagevendende softwareindtægter får fart, kan det udvikle sig til et interessant nyt forretningsben. Det er dog stadig tidligt.
Værdiansættelsen skiller sig samtidig ud. På estimaterne for 2026 forventes en omsætning på omkring 35 millioner euro og EBIT på cirka 11,5 millioner euro, svarende til en EBIT-margin på omkring 33 procent. For 2027 ligger estimaterne på cirka 38 millioner euro i omsætning og omkring 13 millioner euro i EBIT.
Med en aktiekurs på 5,66 svenske kroner handles Angler dermed til omkring 3,1 gange virksomhedsværdi i forhold til EBIT for 2026 og 2,7 gange for 2027. Det er lavt, selv for et mindre selskab i en sektor, der næppe belønnes med høje multipler i øjeblikket.
Vi mener fortsat ikke, at Angler bør handles til en præmieværdiansættelse. Historikken har været ujævn, gennemsigtigheden er begrænset, og onlinespil indebærer altid både regulatoriske og operationelle risici.
Men de nuværende multipler ser ganske enkelt meget pressede ud, hvis det nye lønsomhedsniveau viser sig at være holdbart.
Fortsætter Angler med at levere på niveau med første halvår i resten af året, er der sandsynligvis fortsat et pænt potentiale i aktien, selv om Angler allerede er steget kraftigt på børsen i år.
Handelsopdateringen forud for tredje kvartal peger også på, at udviklingen fortsætter i den rigtige retning. Den daglige nettospilleindtægt frem til 18. august lå 21,1 procent over gennemsnittet for tredje kvartal 2025.
Det er ikke en prognose og bør ikke overfortolkes, men det tyder i det mindste på, at fremgangen ikke sluttede med andet kvartal.
Efter nogle år, hvor Angler mest lignede en grim fisk på bunden, er selskabet svømmet et godt stykke op mod overfladen.
Nu skal det bevise, at marginerne holder, at en større del af indtjeningen bliver til kontanter, og gerne at der kan tilføjes nye virksomhedskunder. Lykkes det, begynder den nuværende værdiansættelse at se urimeligt lav ud.
Den oprindelige udgave af denne artikel blev skrevet af Erik Lundberg og offentliggjort på Casinofeber Media. Amanda Flyvbjerg har bidraget med yderligere oplysninger.
Nyheder i denne kategori

Nye hvidvaskkrav rammer spiludbydere: FATF peger på flere røde flag

Better Collectives direktørduo køber aktier for 6,23 millioner efter måneders salg

LeoVegas forlænger Newcastle-aftale – BetMGM fortsætter som bettingpartner

Ny kortlægning: Flest automattilladelser i økonomisk udsatte kommuner

Evolution lancerer officielt Disco Balls – årets store spiludgivelse

Tilføj kommentar